Muốn mua căn hộ Phú Đông Sky Garden để ở lâu dài, anh chị nên tính cùng lúc bốn khoản: tiền dành cho căn nhà, số tiền cần vay, chi phí để dọn vào ở và khoản dự phòng còn lại sau giao dịch. Có đủ tiền đặt cọc chưa đồng nghĩa với việc khoản vay hằng tháng sẽ dễ chịu. Một căn thật sự phù hợp là căn giúp gia đình ổn định cuộc sống mà vẫn có tiền cho những việc quan trọng khác.
Sky Garden đã hoàn thiện, vì vậy người mua có lợi thế là có thể xem căn hộ và không gian sinh hoạt thực tế khi có sản phẩm phù hợp. Nếu đang quan tâm căn 2 phòng ngủ tại đây, tôi khuyên anh chị bắt đầu bằng mức tiền có thể chi thoải mái, rồi mới tìm loại căn, tầng, nội thất và thời điểm nhận nhà. Cách làm này giúp buổi đi xem nhà có trọng tâm hơn nhiều.
Mua Phú Đông Sky Garden cần bao nhiêu tiền để bắt đầu?
Không có một số tiền chung cho tất cả người mua. Tổng ngân sách khác nhau vì căn hộ có thể khác diện tích, vị trí, tầng, tình trạng nội thất, giá chào và điều kiện giao dịch. Ngay cả hai căn đều ghi “2 phòng ngủ”, số tiền phải bỏ thêm sau khi nhận nhà có thể không giống nhau.
Thay vì hỏi riêng “căn này bao nhiêu tỷ?”, anh chị có thể tính theo công thức rất dễ nhớ:
Tiền cần chuẩn bị = Vốn tự có dùng để mua + Chi phí giao dịch và hoàn thiện + Quỹ dự phòng vẫn muốn giữ.
Nếu vay ngân hàng, cần thêm câu hỏi thứ hai: Khoản trả nợ hằng tháng có hợp thu nhập gia đình không, kể cả khi lãi suất tăng?
Ví dụ, một gia đình có sẵn 1,5 tỷ đồng nhưng muốn giữ lại 200 triệu đồng cho sinh hoạt và việc phát sinh thì không nên xem toàn bộ 1,5 tỷ là khoản có thể chuyển ngay cho người bán. Việc cần biết tiếp theo là giá căn phù hợp, khoản vay dự kiến và các chi phí còn phải thanh toán.
Trang Phú Đông Sky Garden tập hợp thông tin dự án, hình ảnh và mặt bằng. Khi đã chọn được nhóm căn muốn xem, chúng ta mới đối chiếu ngân sách với giá chào thực tế của từng căn.
Ví dụ dễ hình dung: căn hộ giả định 3,5 tỷ đồng
Giả sử gia đình đang tính mua một căn hộ với giá hoàn toàn giả định là 3,5 tỷ đồng. Đây chỉ là con số để minh họa cách cân đối vốn, không phải báo giá hoặc xác nhận có căn Sky Garden nào đang bán ở mức đó. Hai người mua cùng nhắm đến một mức giá có thể chọn kế hoạch tiền rất khác nhau:
| Phương án minh họa | Vốn tự có đưa vào giá căn | Khoản vay dự kiến | Tiền trả hằng tháng* |
|---|---|---|---|
| Ưu tiên mua sớm | 1,3 tỷ | 2,2 tỷ | Khoảng 19,8 triệu |
| Cân bằng vốn và khoản vay | 1,5 tỷ | 2,0 tỷ | Khoảng 18,0 triệu |
| Ưu tiên giảm áp lực hằng tháng | 1,8 tỷ | 1,7 tỷ | Khoảng 15,3 triệu |
*Kịch bản tính toán: vay trả góp đều trong 20 năm, lãi suất giả định cố định 9%/năm suốt kỳ hạn, trả cả gốc và lãi hằng tháng. Số làm tròn; không phải chính sách vay, lãi suất hay lịch thanh toán hiện hành của dự án hoặc ngân hàng. Chưa bao gồm các khoản phí, bảo hiểm và chi phí giao dịch khác. Thực tế có thể dùng phương pháp trả gốc đều, lãi giảm dần hoặc lãi suất thay đổi nên số tiền từng kỳ khác ví dụ.
Điều đáng xem không chỉ là gia đình vay được bao nhiêu. Vay nhiều hơn giúp giữ lại tiền mặt hôm nay nhưng làm chi phí hằng tháng tăng lên. Ngược lại, dùng phần lớn tiền tích lũy để giảm khoản vay có thể khiến gia đình thiếu tiền khi thay đổi công việc hoặc phát sinh chi phí cho con.
Nếu anh chị đang có một ngân sách cụ thể, tôi có thể giúp chia thành nhóm căn phù hợp thay vì gửi hàng loạt giá chào không liên quan đến khả năng thanh toán.
Thu nhập bao nhiêu thì trả góp Sky Garden dễ thở?
Tôi không dùng một ngưỡng thu nhập cố định để kết luận ai cũng có thể mua. Gia đình hai người có thu nhập ổn định và ít khoản phải chi sẽ khác gia đình đang nuôi con, hỗ trợ bố mẹ hoặc có khoản vay xe chưa trả xong.
Hãy thử nhìn vào một tháng bình thường của gia đình. Sau khi nhận lương, cần dành tiền cho ăn uống, học phí, đi lại, bảo hiểm, hỗ trợ người thân và khoản tiết kiệm đều đặn. Khoản trả nợ mua nhà nên nằm trong phần tiền còn dư mà anh chị vẫn thấy thoải mái, không phải phần tối đa có thể cố gắng chi trong vài tháng đầu.
Với khoản vay 2 tỷ đồng trong bảng minh họa, ở giả định 9%/năm trong 20 năm, mức trả khoảng 18 triệu đồng/tháng. Nếu lãi suất giả định tăng lên 11%/năm và vẫn giữ kỳ hạn 20 năm, mức tính lại khoảng 20,6 triệu đồng/tháng. Chênh lệch khoảng 2,6 triệu đồng mỗi tháng có thể là một khoản đáng kể đối với gia đình đang trả tiền học cho con.
Điều quan trọng: đây là mô phỏng để thấy độ nhạy của khoản vay, không dự đoán lãi suất tương lai. Lịch trả nợ thực tế còn phụ thuộc loại lãi suất, thời điểm điều chỉnh, dư nợ còn lại, kỳ hạn và hợp đồng tín dụng.
Gia đình thu nhập biến động theo doanh số, thưởng hoặc kinh doanh riêng càng nên thử phương án chỉ dựa vào phần thu nhập ổn định. Khoản thưởng có thể dùng để tăng dự phòng hoặc trả bớt nợ, nhưng đừng mặc định tháng nào cũng có thưởng để đủ tiền trả ngân hàng.
Tiền mua nhà không kết thúc ở giá chào căn hộ
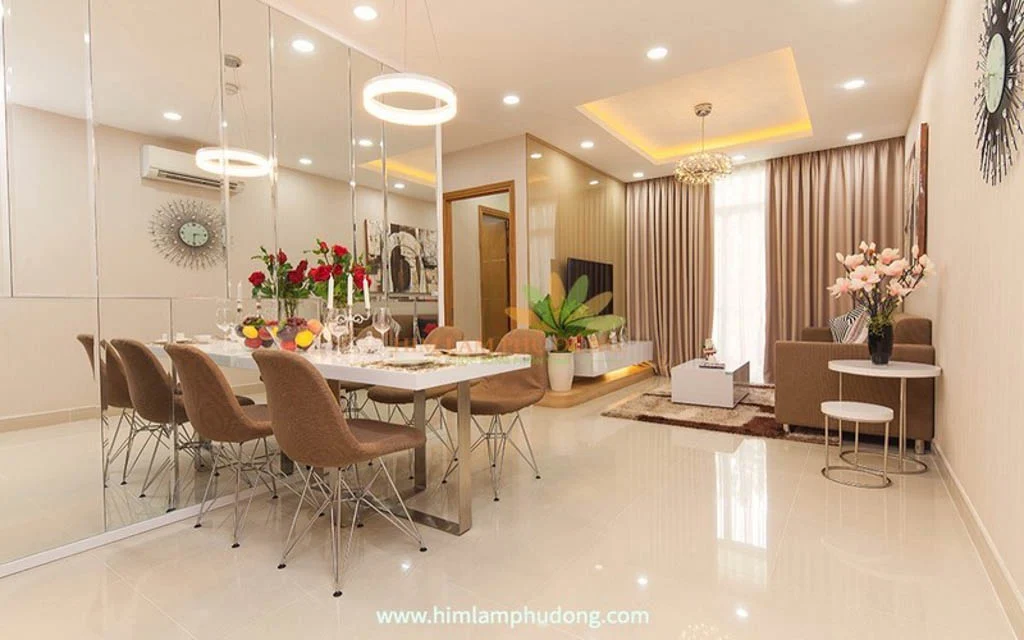
Ở một dự án đã có căn hộ hoàn thiện như Sky Garden, ưu điểm là anh chị có cơ sở nhìn tận mắt những khoản cần làm thêm. Một căn có tủ bếp, máy lạnh, giường, rèm và thiết bị gia dụng phù hợp có thể giúp giảm chi phí dọn vào ở. Nhưng không nên trả thêm cho nội thất chỉ vì người bán gọi là “full”, nếu đồ không hợp nhu cầu hoặc đã cần thay mới.
| Khoản tiền | Điều thực sự cần biết | Ảnh hưởng đến quyết định mua |
|---|---|---|
| Giá mua căn hộ | Giá chào của đúng căn, điều kiện thanh toán và giá cuối cùng hai bên thống nhất | Quyết định nhu cầu vốn chính |
| Thuế, phí và các khoản liên quan chuyển nhượng | Ai chịu khoản nào theo thỏa thuận và quy định áp dụng cho giao dịch | Cần đưa vào ngân sách trước khi ký |
| Chi phí vay | Lãi, phí nếu có, bảo hiểm nếu có, kỳ trả nợ và điều kiện thay đổi lãi suất | Ảnh hưởng ngân sách từng tháng |
| Nội thất và sửa chữa | Thiết bị đã có, đồ phải mua thêm, hạng mục dự định làm mới | Quyết định số tiền để có thể dọn vào |
| Chi phí sinh hoạt tại căn hộ | Phí quản lý, chỗ để xe, điện, nước, internet và dịch vụ sử dụng | Ảnh hưởng số tiền còn dư hàng tháng |
| Quỹ dự phòng | Khoản gia đình muốn giữ khi thay đổi công việc hoặc phát sinh việc lớn | Giúp ở lâu dài mà không căng thẳng |
Tôi không gắn một mức phí cố định cho tất cả căn, vì nghĩa vụ từng bên và các khoản thực tế phụ thuộc hồ sơ, thỏa thuận và thời điểm giao dịch. Khi anh chị quan tâm một căn cụ thể, bảng tổng tiền nên được lập riêng cho căn đó.
Căn A1, A5 hay căn có nội thất: tiền nên ưu tiên cho điều gì?
Phú Đông Sky Garden có các loại mặt bằng để người mua cân nhắc theo nhu cầu. Với nhóm căn hai phòng ngủ, khác biệt công năng có thể quan trọng ngang mức giá. Gia đình thường nấu ăn có thể ưu tiên cách tổ chức bếp; người làm việc tại nhà có thể cần một góc bàn yên tĩnh; nhà có con nhỏ lại chú ý lối đi và chỗ cất đồ.
Một trường hợp rất hay gặp: hai căn chênh một khoản vừa đủ để sắm thêm nội thất cho phòng ngủ. Nếu căn có giá cao hơn thực sự đón sáng tốt, bếp thuận hơn và ít phải sửa chữa, khoản chênh có thể đáng cân nhắc. Nhưng nếu căn rẻ hơn đã đáp ứng tốt nhịp sống gia đình, khoản tiền giữ lại đôi khi tạo ra cảm giác an tâm lớn hơn.
Anh chị có thể đọc mặt bằng Phú Đông Sky Garden và cách chọn căn từ công năng sử dụng trước khi hẹn xem. Bài này giúp hình dung khác biệt giữa các phương án, còn quyết định mua cần dựa trên mặt bằng đúng căn và hiện trạng thực tế.
Ba tình huống thường gặp khi gia đình tính mua Sky Garden
Gia đình trẻ có tiền tích lũy nhưng chưa muốn vay quá sức
Hai vợ chồng đang thuê nhà, tích lũy đã có nhưng vẫn muốn dành tiền cho kế hoạch sinh con. Phương án tốt không nhất thiết là căn cao nhất trong khoảng ngân sách. Tôi sẽ ưu tiên loại căn vừa đủ dùng trong vài năm, khoản vay trả được bằng thu nhập ổn định và còn tiền dự phòng sau ngày nhận nhà.
Gia đình có con cần chuyển đến ở trong thời gian gần
Nếu đang muốn đổi nhà trước một năm học mới hoặc trước khi hợp đồng thuê kết thúc, tổng ngân sách cần tính cả khoản đặt cọc, tiền thanh toán từng đợt, chi phí chuyển đồ và phần sửa chữa nếu có. Một căn đã hoàn thiện có thể giúp chủ động thời điểm chuyển nhà, miễn là căn đó thực sự có thể giao dịch và nhận bàn giao theo thỏa thuận.
Người mua muốn bố mẹ sống gần con cháu
Điều đáng ưu tiên có khi không phải thêm vài mét vuông mà là lối đi từ sảnh lên căn, khoảng cách từ phòng ngủ đến WC, ánh sáng ban ngày và không gian thoải mái cho người lớn tuổi. Một căn phù hợp giúp giảm nhu cầu sửa chữa về sau. Khoản vốn dành cho nội thất an toàn, dễ sử dụng nên được tính ngay từ đầu.
Nếu muốn xem căn thực tế, chuẩn bị ba thông tin là đủ
Anh chị không cần chuẩn bị một bảng tính phức tạp rồi mới liên hệ. Chỉ cần cho tôi biết khoảng ngân sách có thể dùng để mua nhà, số tiền dự định vay hoặc mức trả nợ hằng tháng thấy dễ chịu và nhu cầu ở của gia đình trong 3–5 năm tới.
Từ những thông tin đó, chúng ta có thể khoanh lại nhóm căn phù hợp, tham khảo các tin bán Sky Garden hiện có và chọn căn cần xem sâu. Giá chào, tình trạng căn và lịch xem sẽ được xác nhận theo sản phẩm thực tế ở thời điểm trao đổi.
Việc chọn căn rất khác nhau giữa một gia đình cần ở ngay với người chưa cần chuyển nhà trong một năm tới. Tôi ưu tiên giới thiệu những phương án anh chị có thể cân nhắc lâu dài, thay vì cố đẩy mức vay đến giới hạn tối đa.
Câu hỏi thường gặp về ngân sách mua Phú Đông Sky Garden
Có cần đủ 100% giá căn hộ mới mua được Sky Garden không?
Không nhất thiết, nếu người mua đáp ứng điều kiện vay và giao dịch phù hợp. Nhưng số tiền có thể vay, tài sản bảo đảm, tỷ lệ vốn tự có và lịch thanh toán cần được ngân hàng và các bên xác nhận cho từng trường hợp. Không nên mặc định mọi căn đều có cùng điều kiện vay.
Mua căn đã có nội thất có tiết kiệm hơn căn trống?
Có thể, nếu nội thất đang dùng tốt và đúng nhu cầu. Hãy so giá mua cộng số tiền cần chi trước khi dọn vào. Nếu phải thay phần lớn thiết bị, căn gọi là “đầy đủ nội thất” chưa chắc có tổng chi phí thấp hơn.
Muốn biết ngân sách tối thiểu thì hỏi điều gì trước?
Hãy xác định trước mức trả nợ hàng tháng phù hợp, rồi tính ngược khoản vay và số vốn tự có có thể sử dụng. Bước tiếp theo mới là xem căn có giá và điều kiện giao dịch nằm trong phạm vi đó.
Có nên chọn căn rẻ hơn để giữ lại tiền dự phòng?
Với nhiều gia đình, đó là lựa chọn hợp lý nếu căn vẫn đủ công năng sống. Khoản dự phòng giúp tránh áp lực khi thu nhập thay đổi hoặc có khoản chi bất ngờ. Không nên đánh đổi sự an tâm dài hạn chỉ để mua căn lớn hơn một chút.
Đang có ngân sách và muốn biết nên xem căn Sky Garden nào?
Gửi tôi vốn tự có dự định sử dụng, mức trả nợ mỗi tháng có thể chấp nhận và số thành viên gia đình. Tôi sẽ hỗ trợ đối chiếu với loại căn và thông tin giao dịch đang có, giúp anh chị chọn phương án để đi xem thực tế mà không mất thời gian với căn vượt quá ngân sách.
Nguyễn Tuấn Dủ — Trưởng phòng Kinh doanh, Phú Đông Group.
Gọi 0909 213 286 · Nhắn Zalo để trao đổi nhu cầu mua nhà