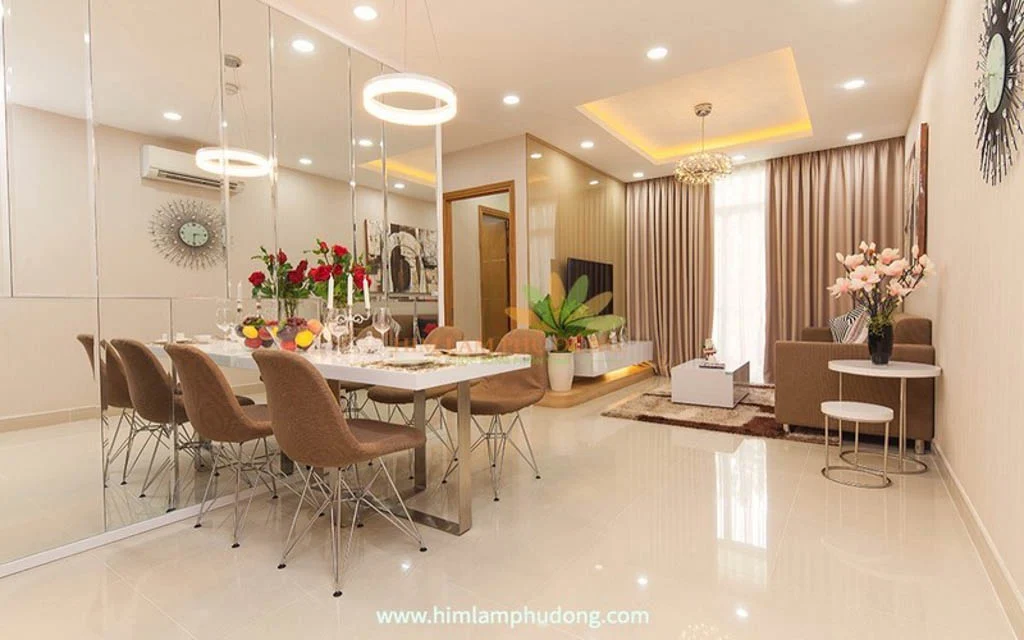
Muốn mua căn hộ Him Lam Phú Đông để ở lâu dài, anh chị không chỉ cần đủ tiền trả cho căn nhà, mà còn phải giữ được khoản dự phòng sau khi chuyển vào. Cách dễ nhất là xác định ba con số: tiền gia đình đang có, khoản phải thanh toán để sở hữu và hoàn thiện căn hộ, cùng số tiền trả ngân hàng mỗi tháng mà cuộc sống vẫn thoải mái. Từ đó mới chọn diện tích, tình trạng nội thất và căn chuyển nhượng phù hợp.
Nhiều gia đình đi xem nhà bắt đầu bằng câu hỏi “Căn này bao nhiêu tiền?”, nhưng chỉ sau vài buổi mới nhận ra giá chào chưa phản ánh hết số tiền cần chuẩn bị. Một căn có sẵn nội thất vừa ý có thể giúp tiết kiệm thời gian dọn vào; căn khác giá thấp hơn nhưng phải làm bếp, mua máy lạnh, tủ và giường có thể khiến ngân sách ban đầu cao hơn. Nếu cần vay ngân hàng, khoản trả hằng tháng lại là câu chuyện riêng, không thể quyết chỉ bằng số tiền đặt cọc.
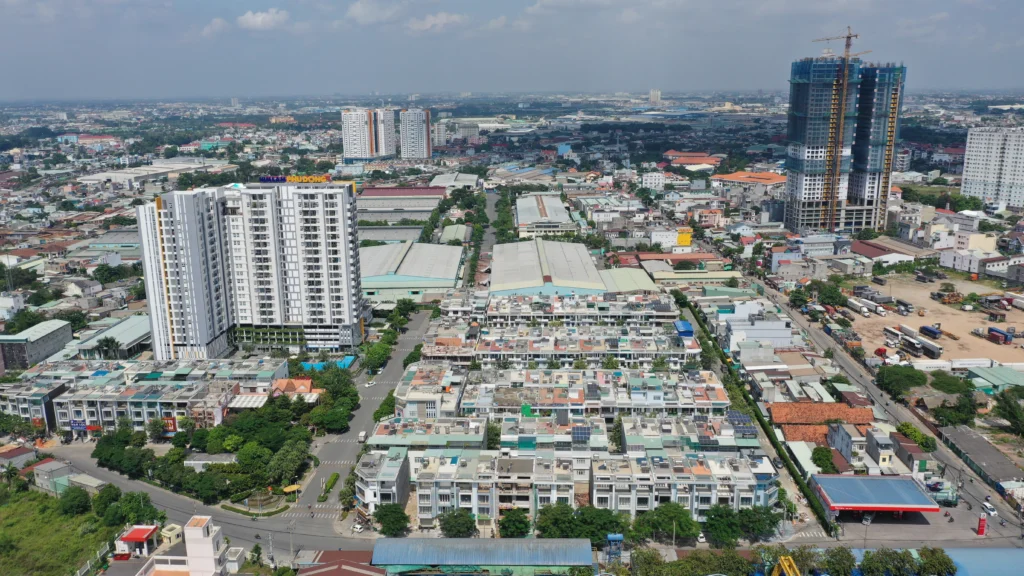
Him Lam Phú Đông là khu căn hộ đã đi vào sử dụng tại Dĩ An. Vì vậy, người mua có thể so những căn chuyển nhượng theo hiện trạng thực tế, nhu cầu ở và điều kiện tài chính của gia đình, thay vì chỉ hình dung cuộc sống từ một bảng thông số.
Mua Him Lam Phú Đông cần bao nhiêu tiền?
Không có một con số chung cho tất cả người mua. Số tiền cần chuẩn bị phụ thuộc vào giá của căn cụ thể, mức vốn tự có, khoản vay có thể được ngân hàng chấp thuận, nội thất bàn giao, các chi phí phát sinh trong giao dịch và quỹ sinh hoạt gia đình muốn giữ lại. Người không vay sẽ có cách chuẩn bị khác người vay một phần; căn đã có đủ đồ cũng khác căn cần hoàn thiện nhiều.
Trước khi chọn căn, anh chị hãy thử chia ngân sách thành bốn phần:
- Tiền mua nhà: số tiền dùng để thanh toán theo thỏa thuận giao dịch, bao gồm phần gia đình tự có và phần dự kiến vay.
- Tiền cho giao dịch và nhận nhà: các khoản thuế, phí, lệ phí, chi phí liên quan được phân bổ theo quy định và thỏa thuận, cùng phần tiền cần trả trước khi nhận bàn giao thực tế.
- Tiền để dọn vào ở: đồ nội thất, thiết bị, vận chuyển, sửa chữa hoặc thay thế những món gia đình thực sự cần.
- Tiền còn giữ lại: quỹ sinh hoạt và dự phòng giúp gia đình không quá áp lực nếu công việc, thu nhập hoặc chi tiêu thay đổi.
Trong bốn phần này, phần cuối rất dễ bị xem nhẹ. Tôi thường muốn khách mua nhà có cảm giác háo hức khi nhận chìa khóa, chứ không phải vừa dọn về đã lo tiền sinh hoạt tháng tới.
Đừng dùng hết khoản tích lũy chỉ để mua được căn đẹp hơn
Giả sử gia đình đang có một khoản tiền dành riêng cho việc mua nhà. Một phương án là dùng gần hết khoản đó làm vốn tự có để vay ít. Phương án còn lại là giữ một phần dự phòng, chấp nhận khoản vay lớn hơn nhưng vẫn có tiền cho những thay đổi trong cuộc sống. Không có phương án đúng tuyệt đối: điều quan trọng là mức trả hằng tháng và số tiền còn lại phải hợp với khả năng thu nhập của từng gia đình.
Vợ chồng có công việc ổn định, ít khoản phải chi có thể chịu được lịch thanh toán khác gia đình đang nuôi con nhỏ, phụ giúp bố mẹ hoặc có thu nhập theo mùa. Nếu một người tạm nghỉ việc vài tháng, tiền trả ngân hàng vẫn phải được cân đối. Vì thế, trước khi hỏi ngân hàng có thể cho vay tối đa bao nhiêu, anh chị nên tự trả lời mỗi tháng mình sẵn sàng dành bao nhiêu cho khoản vay mà không phải cắt giảm những nhu cầu quan trọng.
Ví dụ minh họa: cùng căn hộ giả định, vay nhiều hay ít khác nhau thế nào?
Để dễ hình dung, giả sử gia đình đang so một căn hộ có giá giả định 3 tỷ đồng. Đây chỉ là ví dụ tính tài chính, không phải giá chào bán hiện hành của Him Lam Phú Đông và không đại diện cho một căn đang giao dịch. Giả định khoản vay kéo dài 20 năm, trả gốc đều hằng tháng; lãi suất 9%/năm chỉ dùng để minh họa phép tính, không phải ưu đãi hay báo giá của ngân hàng.
| Phương án minh họa | Vốn dùng mua nhà | Số tiền vay | Tiền gốc tháng đầu | Gốc và lãi tháng đầu ở mức 9% giả định |
|---|---|---|---|---|
| Vay nhiều | 1,2 tỷ đồng | 1,8 tỷ đồng | 7,50 triệu đồng | 21,00 triệu đồng |
| Vay vừa | 1,5 tỷ đồng | 1,5 tỷ đồng | 6,25 triệu đồng | 17,50 triệu đồng |
| Vay ít | 1,8 tỷ đồng | 1,2 tỷ đồng | 5,00 triệu đồng | 14,00 triệu đồng |
Ở cách trả gốc đều, phần gốc mỗi tháng trong ví dụ được tính bằng số tiền vay chia cho 240 tháng; phần lãi tháng đầu là dư nợ ban đầu nhân với 9% rồi chia 12. Tổng tiền thực trả những tháng sau có thể thay đổi theo dư nợ và lãi suất áp dụng. Bảng này chưa tính các khoản phí, bảo hiểm hoặc điều kiện riêng của hợp đồng vay, và không có nghĩa ngân hàng sẽ phê duyệt những số tiền nêu trên.
Điều đáng chú ý không chỉ là chênh lệch vài triệu đồng mỗi tháng. Gia đình cần nghĩ đến cảm giác sinh hoạt sau khi đã trả nợ: còn bao nhiêu tiền cho con, đi lại, chăm sóc sức khỏe, phụ giúp người thân và những việc bất ngờ? Một căn hộ vừa túi tiền phải đem lại sự thoải mái cả khi ở trong nhà lẫn lúc mở ứng dụng ngân hàng.
Nếu lãi suất tăng, ngân sách gia đình thay đổi ra sao?
Một trong những điều khiến người vay mua nhà dễ áp lực là chỉ tính theo mức lãi suất thấp của giai đoạn đầu. Gia đình nên thử thêm một kịch bản lãi suất cao hơn để biết khoản vay có còn phù hợp. Với chính các khoản vay giả định ở bảng trên, nếu lãi suất dùng trong phép thử là 12%/năm ở tháng đầu, kết quả như sau:
| Số tiền vay giả định | Gốc và lãi tháng đầu ở 9% | Gốc và lãi tháng đầu ở 12% | Phần chênh |
|---|---|---|---|
| 1,8 tỷ đồng | 21,00 triệu | 25,50 triệu | 4,50 triệu |
| 1,5 tỷ đồng | 17,50 triệu | 21,25 triệu | 3,75 triệu |
| 1,2 tỷ đồng | 14,00 triệu | 17,00 triệu | 3,00 triệu |
Đây là bài toán chịu đựng ngân sách, không phải dự báo lãi suất năm 2026 hay lịch trả nợ của bất kỳ ngân hàng nào. Nếu trong kịch bản lãi cao hơn, khoản thanh toán khiến gia đình không còn tiền dự phòng, anh chị có thể chủ động giảm số tiền vay, thay đổi mức giá căn đang tìm hoặc lùi thời điểm mua đến khi tài chính thoải mái hơn.
Mua căn có nội thất hay căn trống: tổng tiền có thể khác giá chào
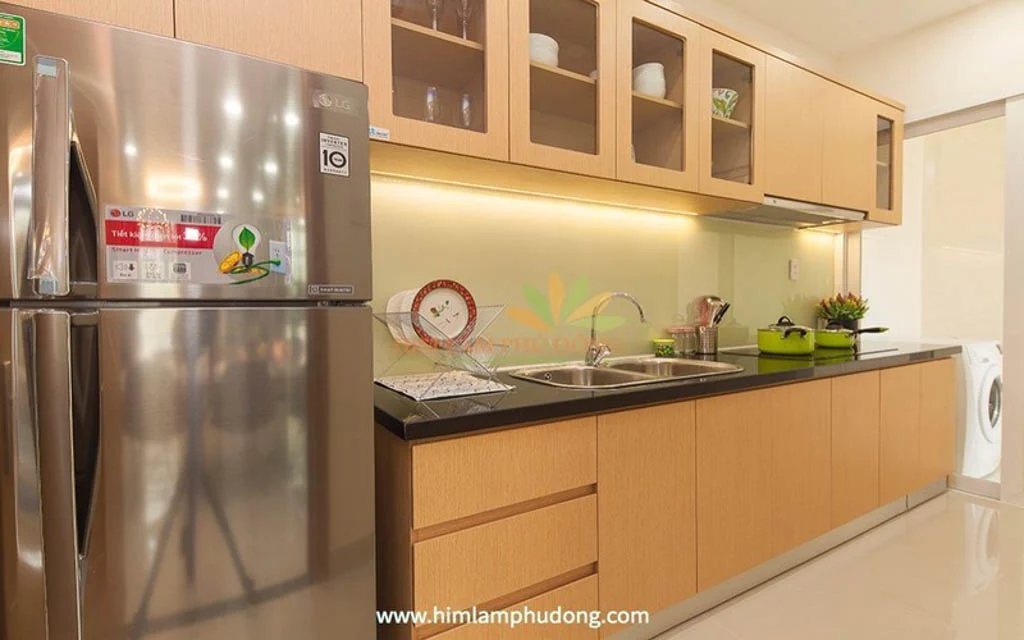
Ở dự án đã vận hành, người mua có lợi thế được nhìn căn hộ với tình trạng cụ thể. Có chủ nhà đã trang bị bếp, máy lạnh, tủ quần áo và các thiết bị phù hợp; có căn lại để người mua tự thiết kế. Một bộ nội thất đẹp không mặc nhiên đáng giá hơn nếu nó không đúng nhu cầu, nhưng một căn đã có những thứ gia đình sẽ phải mua cũng có thể giúp giảm số tiền cần chi ngay khi dọn về.
Ví dụ, gia đình đã có bàn ăn và giường ngủ tốt có thể thích căn ít đồ để bố trí lại theo sở thích. Vợ chồng mới cưới chưa sắm nhiều thứ có thể ưu tiên căn có sẵn những hạng mục cần thiết. Nếu nhà có con nhỏ, phần quan trọng nhất đôi khi không phải ghế sofa hay tủ trang trí mà là phòng ngủ con, nơi cất đồ và khu vực giặt phơi dễ sử dụng.
Tôi thường gợi ý so hai căn bằng tổng tiền phải chi để bắt đầu cuộc sống tại đó. Hãy đặt giá mua bên cạnh chi phí đồ đạc cần bổ sung, thời gian hoàn thiện, chi phí vận chuyển và khoản tiền dự phòng còn lại. Nhìn theo cách này, căn chào thấp hơn chưa chắc là phương án kinh tế hơn.
Gia đình bốn người nên dành tiền cho điều gì trước tiên?
Với gia đình có hai con, căn hộ cần hỗ trợ cả việc ăn uống, học hành và nghỉ ngơi. Nếu hai phòng ngủ đã đáp ứng được nhu cầu hiện tại, hãy nghĩ xa hơn vài năm: khi con lớn, nơi đặt bàn học có còn phù hợp không? Nếu bố mẹ thường làm việc tại nhà, có góc nào đủ yên tĩnh không? Nếu phải dành phần lớn ngân sách mua căn rộng hơn mà thiếu tiền trang bị không gian học tập hoặc sinh hoạt, phương án đó có thể chưa phải sự lựa chọn hợp lý nhất.
Với gia đình muốn sớm ổn định chỗ ở, lợi thế của việc mua căn tại Him Lam Phú Đông là có thể cảm nhận môi trường và bố trí thực tế khi căn được sắp xếp lịch xem. Có những căn cùng số phòng ngủ nhưng bếp, phòng khách, khu giặt phơi và cách đón ánh sáng khác nhau. Những khác biệt ấy đáng được đặt lên bàn cân cùng số tiền mỗi tháng.
Ba kiểu người mua Him Lam Phú Đông và cách chọn ngân sách
1. Vợ chồng trẻ mua căn hộ đầu tiên
Nếu hai người đang đi thuê và muốn chuyển sang nhà riêng, hãy bắt đầu từ khoản tiền đã dành dụm cùng chi phí thuê nhà hiện nay. Cảm giác trả tiền cho căn nhà của mình là động lực tốt, nhưng khoản trả góp không nên được quyết định chỉ bằng việc so với tiền thuê. Khi sở hữu căn hộ, gia đình còn phát sinh các khoản dành cho nội thất, vận hành, bảo dưỡng và những mục tiêu khác.
Trong buổi tư vấn, tôi muốn biết hai người dự kiến ở bao lâu, có kế hoạch sinh con trong vài năm tới không và số tiền có thể chi hằng tháng. Từ đó mới lựa loại căn phù hợp, thay vì đưa hàng loạt tin bán rồi để khách tự đoán.
2. Gia đình có con nhỏ muốn đổi nhà rộng và tiện hơn
Nhóm khách này thường đã biết chính xác điều mình thiếu ở nơi ở hiện tại: thiếu phòng, thiếu chỗ lưu trữ, bếp bất tiện, khó sắp xếp giờ đưa đón con. Họ cũng thường có những khoản phải chi cố định mỗi tháng. Nếu phải vay để đổi nhà, tiền trả nợ nên được đặt cạnh học phí, chi phí sinh hoạt và kế hoạch phát triển của gia đình. Một căn hộ phù hợp là căn giải quyết được những bất tiện quan trọng mà không làm các thành viên phải thay đổi cuộc sống quá nhiều để trả nợ.
3. Người mua cho bố mẹ ở gần con cháu
Với người mua căn hộ cho ông bà, công năng và khả năng chăm sóc nhau có thể quan trọng hơn số phòng hoặc diện tích trên giấy. Hãy ưu tiên căn có đường đi thuận tiện, khu vệ sinh dễ sử dụng, ánh sáng và vị trí phù hợp hành trình thăm nom. Gia đình nên cân đối nguồn tiền rõ ràng nếu người đứng tên mua, người góp tiền và người trực tiếp sinh sống không phải cùng một người.
Mua căn chuyển nhượng: nên chuẩn bị tiền theo những mốc nào?
Không cần thuộc một mẫu lịch thanh toán cố định trước khi đi xem nhà. Mỗi giao dịch chuyển nhượng có thể có cách thỏa thuận, tình trạng khoản vay và thời điểm nhận nhà khác nhau. Điều quan trọng là anh chị chủ động được nguồn tiền cho từng mốc để không rơi vào thế phải xoay gấp.
- Giai đoạn chọn căn: xác định hạn mức chi, khoản dự phòng và mức vay có thể cân đối, trước khi quyết định đi sâu một sản phẩm.
- Khi đã chọn được căn phù hợp: trao đổi rõ tiền đặt cọc và các mốc thanh toán dự kiến, phần việc của bên mua và bên bán, cùng thời điểm bàn giao nhà.
- Khi thu xếp khoản vay: làm việc với ngân hàng về hồ sơ, điều kiện cấp tín dụng, cách tính lãi, lịch trả nợ và những khoản phí liên quan.
- Khi chuyển về ở: dành sẵn tiền cho đồ dùng, vận chuyển và sinh hoạt những tháng đầu thay vì dùng hết nguồn tiền để thanh toán giá mua.
Với căn đang có khoản vay hoặc nội thất được chủ nhà giữ lại, tổng tiền thực chi có thể thay đổi đáng kể. Vì vậy, đừng đánh giá một căn chỉ qua tiêu đề giá chào trên mạng. Một buổi trao đổi kỹ về nhu cầu và khả năng chi trả sẽ giúp loại bỏ nhiều phương án không phù hợp ngay từ đầu.
Nếu có cùng ngân sách, chọn Him Lam Phú Đông thế nào?
Ở cùng một tầm ngân sách, người mua có thể thấy những căn khác nhau về diện tích, tình trạng nội thất, cách bố trí và mức tiền cần bổ sung sau mua. Nếu ưu tiên nhận nhà sớm, anh chị nên xem trước những căn có hiện trạng phù hợp. Nếu muốn tự thiết kế và có thời gian hoàn thiện, những căn khác có thể đem lại sự chủ động hơn.
Người làm việc tại Dĩ An hoặc Thủ Đức còn cần tính việc đi lại mỗi ngày. Một căn đẹp nhưng khiến cả nhà di chuyển khó khăn có thể làm giảm sự thoải mái dù khoản vay vẫn trong khả năng. Ngược lại, căn đúng nhu cầu đi lại, phòng ngủ và chi phí sinh hoạt có thể đáng cân nhắc hơn lựa chọn chỉ nổi bật vì nội thất.
Him Lam Phú Đông: xem đúng loại căn trước khi chốt khoản vay
Để có bức tranh đầy đủ về dự án, anh chị có thể xem trang căn hộ Him Lam Phú Đông. Nếu đang quan tâm mặt bằng, hãy đọc thêm cách chọn căn theo bố trí thực tế. Gia đình chuẩn bị so nhiều sản phẩm cũng có thể tham khảo cách so các căn chuyển nhượng cùng một buổi.
Nếu đã có khoảng ngân sách dự kiến và muốn biết những phương án nào đáng xem, mục bán căn hộ Him Lam Phú Đông sẽ là nơi tham khảo các tin giao dịch. Giá, hiện trạng và thời điểm nhận nhà cần được trao đổi theo căn thực tế, không lấy một ví dụ tài chính trong bài này làm bảng giá dự án.
Những câu hỏi khách mua nhà thường đặt ra
Có bao nhiêu tiền thì mua được căn hộ Him Lam Phú Đông?
Con số phụ thuộc căn đang quan tâm và mức vay có thể thu xếp. Anh chị nên bắt đầu từ vốn tự có, ngân sách hằng tháng và tiền dự phòng, rồi chọn các căn vừa tầm để trao đổi và xem thực tế.
Mua Him Lam Phú Đông có vay ngân hàng được không?
Khả năng vay phụ thuộc vào điều kiện của người vay, tài sản, hồ sơ giao dịch và thẩm định của ngân hàng. Không nên mặc định mọi căn hoặc mọi người mua đều được vay cùng tỷ lệ hay cùng lãi suất.
Vay 20 năm có phải lựa chọn tốt nhất không?
Thời hạn vay phù hợp tùy thu nhập và kế hoạch của gia đình. Thời gian dài có thể làm phần gốc chia theo tháng nhỏ hơn trong cách tính minh họa, nhưng tổng chi phí lãi và điều kiện thực tế cần được cân nhắc cùng phương án trả nợ.
Nên ưu tiên căn đầy đủ nội thất hay căn cần hoàn thiện?
Nếu muốn dọn vào ở nhanh và không có nhiều đồ, căn phù hợp sẵn về nội thất rất đáng xem. Nếu gia đình đã có đồ hoặc muốn tự bố trí không gian, căn ít nội thất có thể phù hợp hơn. Hãy so tổng tiền dọn vào ở, không chỉ so giá chào.
Tôi cần gửi thông tin gì để được tư vấn chọn căn vừa ngân sách?
Chỉ cần cho biết khoảng tiền đang có, mức trả hằng tháng mong muốn, số người sẽ ở và thời điểm muốn chuyển nhà. Từ đó sẽ dễ chọn loại căn, ước tính khoảng vốn cần thêm và thu hẹp các phương án đáng hẹn xem.
Nếu anh chị đang chuẩn bị mua nhà, hãy nhắn tôi vốn tự có, mức tiền có thể trả mỗi tháng và số thành viên trong gia đình. Tôi sẽ giúp chọn nhóm căn phù hợp, so tổng tiền cần chuẩn bị, trao đổi tình trạng căn thực tế và hẹn xem khi có sản phẩm đáp ứng nhu cầu. Mục tiêu không phải chọn căn đắt nhất có thể vay, mà là tìm một nơi ở khiến gia đình thoải mái nhiều năm.
Nguyễn Tuấn Dủ — Trưởng phòng Kinh doanh, Phú Đông Group
Gọi 0909 213 286 · Nhắn Zalo để trao đổi nhu cầu mua nhà