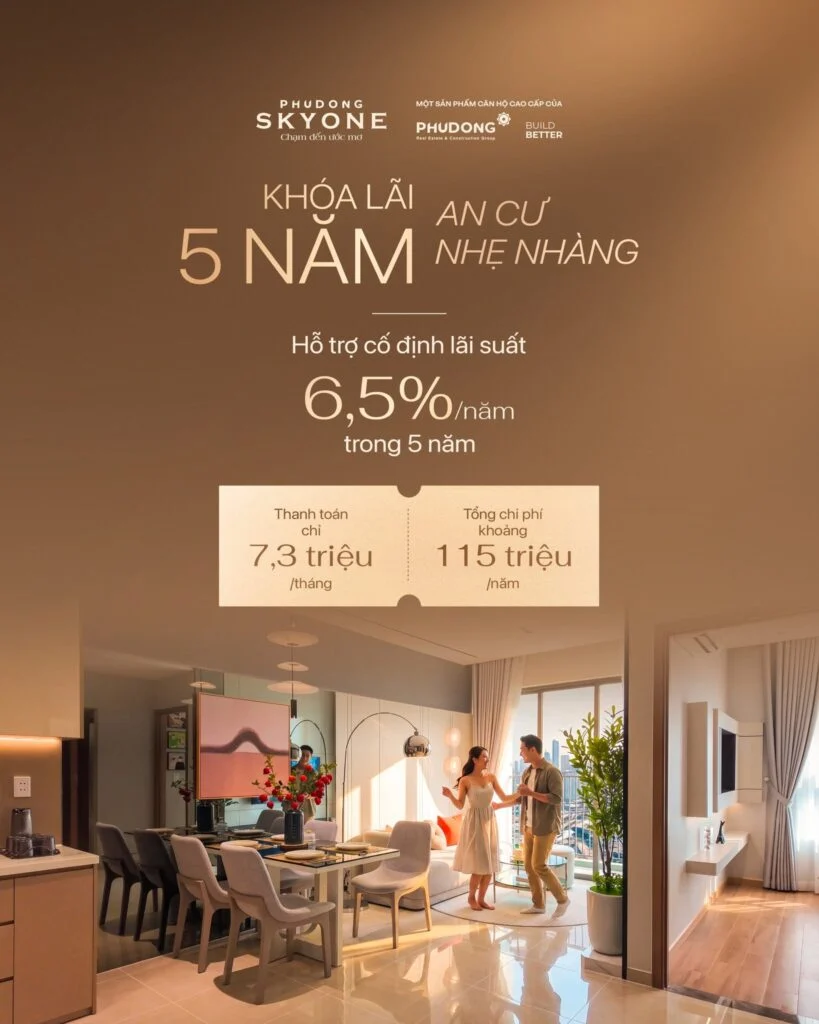
Phương án “5 Năm khóa lãi” của SkyOne được giới thiệu với mức lãi suất cố định 7%/năm trong 60 tháng. Với một chính sách tài chính kéo dài nhiều năm, người mua nên tính tổng dòng tiền và xác nhận lại điều kiện áp dụng cho đúng căn, đúng phương thức vay tại thời điểm giao dịch.
[ad_1]
Với người mua nhà lần đầu, “khóa lãi 5 năm” nghe khá dễ hiểu: biết trước lãi suất thì dễ lập kế hoạch hơn. Nhưng để biết phương án này có thật sự vừa sức hay không, tôi sẽ không bắt đầu bằng câu “7% có tốt không”. Tôi sẽ bắt đầu bằng số tiền vay thực tế, lịch trả nợ và phần tiền gia đình còn lại sau khi trả nhà mỗi tháng.
Khóa lãi 5 năm: đừng nhìn mỗi con số 7%
Theo nguồn công khai của Phú Đông Group trong tháng 09/2026, phương án “5 Năm khóa lãi” được mô tả với mức lãi suất cố định 7%/năm trong 60 tháng. Điểm người mua cần kiểm tra không chỉ là lãi suất, mà là số tiền vay thực tế, lịch trả nợ, khoản phải thanh toán trước khi vay và tổng nghĩa vụ hàng tháng.
Tôi không dùng một con số trả hàng tháng chung cho mọi khách hàng vì mỗi căn, tỷ lệ vay và thời hạn vay có thể khác. Cách an toàn hơn là lấy đúng chính sách đang áp dụng cho căn đang xem rồi thử ít nhất hai kịch bản: thu nhập hiện tại và thu nhập giảm 20%–30% trong vài tháng.
Mức 7%/năm trong 60 tháng được nhắc trong bài là thông tin của chương trình tại thời điểm tháng 09/2026. Nếu anh/chị đang làm hồ sơ hiện nay, hãy lấy đúng bảng chính sách của căn và ngân hàng đang áp dụng trước khi tính dòng tiền.
Trước khi chọn phương án vay, hãy đối chiếu lịch trả nợ và các điều kiện thực tế trong hồ sơ của căn hộ mình đang xem.
Ngoài lãi suất, hồ sơ vay còn điều gì ảnh hưởng trực tiếp đến dòng tiền?
Một phương án khóa lãi chỉ thực sự hữu ích khi bốn phần dưới đây đều rõ:
- Số tiền vay thực tế: tính trên đúng giá trị căn và phần vốn tự có của gia đình, không lấy tỷ lệ vay tối đa làm mục tiêu.
- Khoảng thời gian cố định: xác nhận lãi suất cố định áp dụng trong bao lâu và điều gì xảy ra sau giai đoạn đó.
- Lịch trả gốc và lãi: yêu cầu bảng minh họa theo tháng để biết thời điểm nào dòng tiền nặng nhất.
- Điều kiện đi kèm: kiểm tra phí trả nợ trước hạn, hồ sơ bảo đảm, bảo hiểm nếu có và các điều kiện riêng của ngân hàng tại thời điểm làm hồ sơ.
Thông tin ngân hàng và chính sách có thể thay đổi theo thời gian. Vì vậy tôi tách phần tài chính khỏi các câu quảng cáo về vị trí hay tiện ích: trước khi ký hồ sơ vay, hãy lấy đúng bảng chính sách đang áp dụng cho căn đang xem + ngân hàng đang vay + ngày làm hồ sơ.
Để tính toàn bộ số tiền cần chuẩn bị, xem thêm Mua Phú Đông SkyOne: chuẩn bị tiền thế nào trước khi xuống cọc?.
Trước khi chọn phương án khóa lãi, gia đình nên tính toàn bộ bài toán tiền như thế nào?
| Tiêu chí | Nên kiểm tra |
|---|---|
| Vốn ban đầu | Sau khi thanh toán còn quỹ dự phòng hay không? |
| Lãi suất | Áp dụng trong bao lâu và điều kiện đi kèm là gì? |
| Dòng tiền | Mức trả hàng tháng có vừa sức không? |
- Vốn tự có thực sự có thể dùng.
- Khoản trả mỗi tháng trong giai đoạn ưu đãi.
- Mức trả sau giai đoạn ưu đãi nếu có thay đổi.
- Quỹ dự phòng tối thiểu của gia đình.
- Tổng chi phí sở hữu thay vì chỉ nhìn lãi suất.
Đọc thêm: Xem các căn Phú Đông SkyOne đang bán · Cách chuẩn bị tài chính khi mua Phú Đông SkyOne · Tổng quan Phú Đông SkyOne.
Câu hỏi thường gặp
Khóa lãi có đồng nghĩa kế hoạch tài chính luôn an toàn?
Không. Người mua vẫn cần tính vốn tự có, quỹ dự phòng, thời hạn vay và khả năng trả hàng tháng.
Số liệu chính sách trong bài dùng thế nào?
Dùng như thông tin tại thời điểm đăng và cần cập nhật lại khi giao dịch thực tế.
Nguyễn Tuấn Dủ — Trưởng phòng Kinh doanh — Phú Đông Group
Điện thoại/Zalo: 0909 213 286
[ad_2]